Cómo funciona el proceso de compras
Introducción
La funcionalidad de Compras de 1C:Gestión Integral permite organizar las operaciones con proveedores y relacionar los documentos comerciales, de almacén y de pago.
No todas las compras requieren el mismo conjunto de documentos. Por ejemplo, una compra puede registrarse directamente mediante una factura recibida, sin crear antes una orden de compra. La recepción física de productos y el registro de una factura son operaciones distintas.
Esquema general del proceso
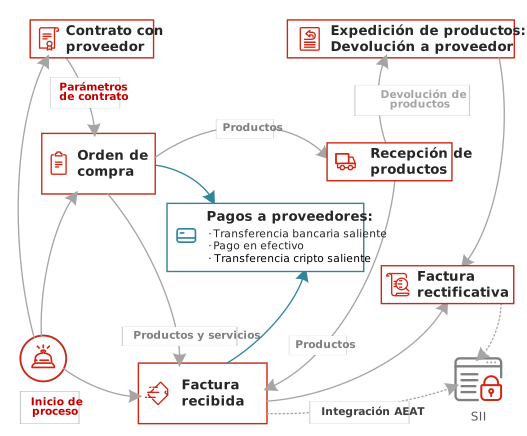
El esquema muestra los principales documentos del proceso y los posibles recorridos para productos, servicios, devoluciones y pagos.
Documentos y operaciones principales
Contrato con proveedor
El contrato recoge las condiciones acordadas con el proveedor. Permite disponer de una referencia para las operaciones realizadas con él. No todas las compras requieren un contrato previo.
Orden de compra
La Orden de compra refleja los productos o servicios solicitados al proveedor y permite organizar la operación antes de recibirlos o registrar la factura.
Recepción de productos
La Recepción de productos registra la entrada física de mercancías en el almacén. Es importante distinguir esta operación del registro de la factura: la recepción corresponde al movimiento de existencias y la factura documenta la compra.
En las compras de servicios no hay una recepción física de mercancías.
Factura recibida
La Factura recibida registra la factura del proveedor y los importes correspondientes a la adquisición de productos o servicios. Puede utilizarse sin una orden de compra previa.
El registro de la factura y su pago son operaciones diferentes. Esta separación permite controlar las cantidades pendientes de pago.
Pagos a proveedores
Los pagos se registran mediante documentos financieros, como Transferencia bancaria saliente, Pago en efectivo o Transferencia cripto saliente. La relación entre pagos y facturas permite seguir la deuda con el proveedor.
Devoluciones y facturas rectificativas
La devolución de mercancías al proveedor se refleja mediante la operación Devolución al proveedor del documento de Expedición de productos. Cuando corresponda corregir una factura registrada, se utiliza una Factura rectificativa recibida.
Son operaciones diferentes: una refleja el movimiento físico de mercancías y la otra, la corrección de la facturación.
Integración con la AEAT
El esquema también muestra la integración relacionada con el SII. Su aplicación depende de las obligaciones fiscales y de la configuración de la empresa.
Escenarios habituales
Compra con pedido y recepción
Contrato con proveedor (opcional) → Orden de compra → Recepción de productos → Factura recibida → Pago al proveedor.
Este recorrido permite diferenciar la solicitud al proveedor, la entrada física en almacén, la facturación y el pago.
Compra directa de productos o servicios
Factura recibida → Pago al proveedor.
Este escenario puede utilizarse cuando no es necesario registrar una orden de compra previa. Si se reciben mercancías que deben incorporarse al almacén, también es necesario reflejar su recepción.
Pago antes de recibir la factura
Pago al proveedor → Factura recibida.
El pago anticipado y la factura son operaciones separadas que deben relacionarse para controlar correctamente los saldos.
Devolución al proveedor
Devolución al proveedor y, cuando corresponda, Factura rectificativa recibida.
La necesidad de uno o ambos documentos depende de si se devuelve mercancía, se corrige la facturación o se realizan ambas operaciones.
Seguimiento del proceso
Para comprobar el estado de una compra, conviene distinguir cuatro aspectos: lo solicitado al proveedor, lo recibido físicamente, lo facturado y lo pagado. Sus importes y cantidades no tienen por qué coincidir en un momento dado.
Los documentos relacionados permiten analizar cada aspecto sin confundir una recepción de mercancías con una factura o un pago.